


 Накопления
 Деньги
 Недвижимость
 Авто
 Жизнь
 Бизнес и работа
Что такое НПФ
Негосударственные пенсионные фонды – это организации, занимающиеся негосударственным пенсионным обеспечением граждан. В него входит досрочное негосударственное пенсионное обеспечение и обязательное пенсионное страхование.
Схема работы фондов состоит в следующем:
- Вкладчик делает отчисления в Фонд.
- Фонд самостоятельно или через управляющую компанию аккумулирует накопления граждан и инвестирует их в проекты для получения прибыли.
- Вложенные деньги и инвестиционный доход возвращаются в Фонд.
- Вкладчик получает пенсию из НПФ.
Какие задачи выполняет НПФ:
- Управление пенсионными накоплениями граждан.
- Формирование дополнительных пенсий граждан.
Чем лучше работает Фонд, тем больший доход он сможет получить от вложений, соответственно выплаты вкладчикам будут больше.
Стоит ли опасаться
Деятельность НПФ осуществляется на основании Федерального закона N 75-ФЗ от 07.05.1998. Регулятором выступает Банк России. Поэтому можно не опасаться вкладывать деньги, главное правильно выбрать организацию, надежную и с хорошей доходностью.
Список НПФ от Центробанка
По состоянию на 15.12.2021 г. в реестре выданных лицензий НПФ на сайте Банка России находятся 42 организации:
- АО НПФ «Гефест»
- АО НПФ «Алмазная осень»
- АО НПФ «Негосударственный Сберегательный Пенсионный Фонд»
- АО НПФ «Стройпром-Фонд»
- АО НПФ «Негосударственный Пенсионный Фонд Сбербанка»
- АО«Ханты-Мансийский негосударственный пенсионный фонд»
- АО НПФ «Достойное БУДУЩЕЕ»
- АО Межрегиональный негосударственный пенсионный фонд «БОЛЬШОЙ»
- АО НПФ «Телеком-Союз»
- АО НПФ «АПК-Фонд»
- АО НПФ «Ростех»
- АО НПФ «Стройкомплекс»
- АО НПФ «Авиаполис»
- АО НПФ «Атомгарант»
- АО НПФ «ТРАДИЦИЯ»
- АО НПФ «БЛАГОСОСТОЯНИЕ»
- АО НПФ «Доверие»
- АО НПФ ВТБ Пенсионный фонд
- АО НПФ ГАЗФОНД
- АО «Национальный негосударственный пенсионный фонд»
- АО НПФ «Социум»
- АО «Межрегиональный негосударственный пенсионный фонд «АКВИЛОН»
- АО НПФ «Транснефть»
- АО НПФ «Оборонно-промышленный фонд им. В.В. Ливанова»
- АО НПФ «Внешэкономфонд»
- АО НПФ «Первый промышленный альянс»
- АО НПФ «Профессиональный» (Акционерное общество)
- АО НПФ «Корабел»
- АО НПФ «Волга-Капитал»
- АО НПФ «УГМК-Перспектива»
- АО НПФ «Пенсионные решения»
- АО НПФ «Альянс»
- АО НПФ Газпромбанк-фонд»
- АО НПФ ГАЗФОНД пенсионные накопления»
- АО НПФ «БУДУЩЕЕ»
- АО НПФ «Открытие»
- АО НПФ «Сургутнефтегаз»
- АО НПФ «Эволюция»
- АО НПФ «Атомфонд»
- АО НПФ «ФЕДЕРАЦИЯ»
- АО НПФ «Ингосстрах-Пенсия»
Из 41, 28 организаций могут управлять пенсионными накоплениями.
Рейтинг Негосударственных Пенсионных Фондов по доходности
Доходность инвестиций выступает одним из главных критериев оценки НПФ. Планируемая средняя доходность пенсионных резервов до выплаты вознаграждения на 2021 год составляет 5,58%, от инвестирования средств пенсионных накоплений до выплаты вознаграждения 4.33%.
Рейтинг НПФ по доходности:
|
Организация |
Средняя доходность |
Доходность за 9 месяцев 2020 г |
|
Ингосстрах-Пенсия |
11,59% |
8,95% |
|
Внешэкономфонд |
9,63% |
11,08% |
|
Традиция |
9,61% |
11,05% |
|
Социум |
8,95% |
9,6% |
|
Транснефть |
8,95% |
7,61% |
|
Сургутнефтегаз |
8,89% |
5,78% |
|
НПФ Сбербанк |
8,33% |
5,42% |
|
Ростех |
8,12% |
8,72% |
|
Альянс |
8,18% |
7,92% |
|
Атомгарант |
7,81% |
6,19% |
Максимальная доходность, по последним официальным данным, в НПФ «Внешэкономфонд». Рост доходности по сравнению со средним значением в организации +1,45%. Если анализировать по средней доходности, то лидирует НПФ «Ингосстрах-Пенсия» с показателем 11,59%, однако фактическая доходность по итогам 9 месяцев 2020 года снизилась на 2,64%.
При анализе использовались следующие источники информации:
- Официальный сайт Банка России.
- Статистика НПФ на сайте Пенсионного Фонда.
- Рейтинги «Эксперт РА».
- Сайт СРО «Национальная Ассоциация НПФ».
Сравнивать организации для размещения средств можно и по другим показателям:
- Величина собственного капитала.
- Сумма резервных средств.
- Количество вкладчиков.
При выборе НПФ проведите комплексный анализ фондов, выберите для себя более приоритетные показатели.
Топ-10 НПФ по пенсионным накоплениям
Величина пенсионных накоплений еще один важный показатель деятельности НПФ. Чем больше суммы, которые доверяют фондам вкладчики, тем больше у этих организаций возможностей для выгодного инвестирования и вероятность увеличения доходности выше.
Рейтинг НПФ по пенсионным накоплениям (за 9 месяцев 2020 года):
|
НПФ |
Рыночная стоимость пенсионных накоплений, млн руб. |
|
АО «НПФ Сбербанка» |
649 336 |
|
АО «НПФ Газфонд Пенсионные Накопления» |
579 466 |
|
АО «НПФ «Открытие» |
525 665 |
|
АО «НПФ «Будущее» |
266 245 |
|
АО НПФ ВТБ Пенсионный Фонд |
263 799 |
|
АО НПФ «Сафмар» |
258 927 |
|
АО «НПФ Эволюция» |
175 089 |
|
АО МНПФ «Большой» |
48 071 |
|
АО «Национальный НПФ» |
24 756 |
|
АО «НПФ «Социум» |
23 152 |
Лидирующие позиции в этом рейтинге занимают НПФ Сбербанка, Газфонд «Национальные накопления» и «Открытие». В этих компаниях хранится больше всего пенсионных сбережений. В остальных, рыночная стоимость накоплений меньше в 2 и более раза.
Статистика пенсионного рынка
По данным Банка России, медианная доходность фондов за 9 месяцев 2021 года составила 3,2% по пенсионным накоплениям (ПН) и 2,7% по пенсионным резервам (ПР). Максимальная доходность была достигнута в 3-м квартале (1,6% и 1,2% соответственно).
Средневзвешенная доходность в сравнении с инфляцией:
При уровне инфляции за 9 месяцев 2021 г. в 5,3%, доходность фондов ушла в минус. Начиная с 2019 г. наблюдается падение доходов на ряду с ростом инфляционных процессов.
Динамика средств пенсионных накоплений по прогнозу рейтингового агентства «Экперт РА»:
Несмотря на то, что номинальная сумма пенсионных накоплений к концу 2021 года будет увеличена, темп прироста по сравнению с 2019 годом снизился на 5,8%.
По динамике средств пенсионных резервов картина аналогичная: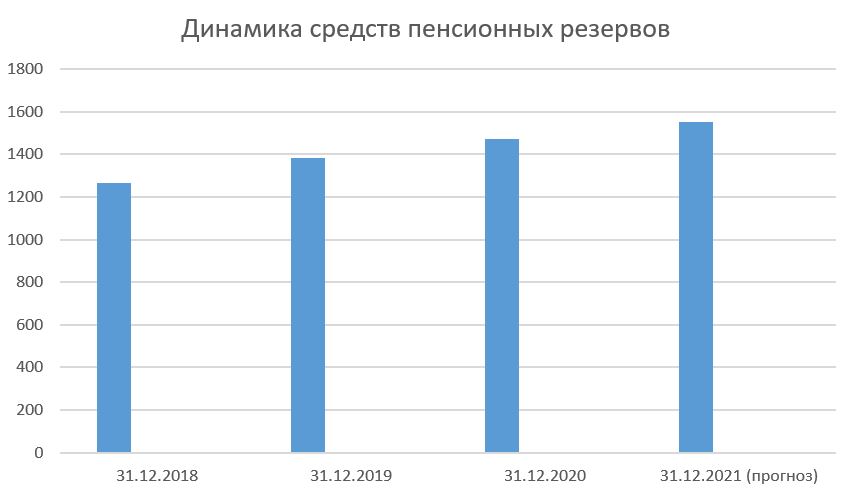
Наблюдается рост средств пенсионных резервов в номинальном выражении, но темп прироста по сравнению с 2019 упал на 3,6%.
Плюсы и минусы накоплений в НПФ
Система негосударственных пенсионных фондов имеет для вкладчиков свои достоинства и недостатки.
|
Плюсы |
Минусы |
|
Негосударственное пенсионное обеспечение — это добровольный вариант накопления средств граждан, оно позволяет увеличить размер будущей пенсии |
Высокий уровень инфляции «съедает» доходность по долгосрочным вложениям |
|
Накопления застрахованы, вкладчик их не сможет потерять |
Невысокий уровень доходности, максимально 11% в год |
|
Отчисления можно делать в пользу себя или своих близких |
Фонд нельзя менять чаще, чем 1 раз в 5 лет, иначе вкладчик потеряет доход |
|
Доход можно получить больше, чем при размещении средств в государственные фонды |
Если вкладчик поменяет Фонд ранее 5 лет, полученные фондом убытки могут быть возмещены за счет застрахованного |
|
Вкладчик будет получать выплаты и из государственного ПФ и из НПФ |
С вкладчиком не согласовывают направления инвестирования его денежных средств. Для опытных инвесторов, которые могут вкладывать свои деньги в более доходные проекты, это существенный минус |
|
Вкладчик получает налоговые льготы |
Есть вероятность, что фонд прекратит свое существование раньше, чем начнет выплаты вкладчику. Несмотря на то, что сбережения застрахованы, это не очень приятно |
|
Накопленные средства передаются по наследству, их можно использовать в отдельных случаях |
Чтобы заключить договор, нужно совершать дополнительные действия: выбрать Фонд, написать заявление в ПФР, заключить договор с НПФ |
|
Контролировать сбережения можно на сайте Фонда |
Доход облагается налогом |
|
Фонды выбирают только надежные источники инвестирования |
|
Как выбрать НПФ с высокой доходностью
Выбирая НПФ можно смело ориентироваться на его доходность, т. к. все они имеют лицензии на осуществление деятельности, состоят в СРО. В случае разорения фонда пенсионные накопления граждан, которые в нем находились будут обеспечены за счет средств общего гарантийного фонда.
Какими критериями нужно пользоваться при выборе фонда с высокой доходностью:
- Какая доходность у фонда по пенсионным накоплениям.
- Доходность по пенсионным резервам.
- Источники инвестирования.
- Количество застрахованных граждан в фонде.
- Уровень доверия к учредителю фонда. Будет надежнее, если это нефтегазовая промышленность, крупные банки и страховые компании.
- География присутствия. Лучше выбирать Фонд, чье представительство есть в вашем регионе.
- Отзывы вкладчиков на сторонних ресурсах.
- Функционал сайтов и личных кабинетов.
Данные нужно брать из официальных источников: на сайте Банка России, рейтинговых агентств, Пенсионного Фонда, Ассоциации НПФ. Изучить сайты организаций.
Как выбрать надежный НПФ
Особо осторожные вкладчики больше доверяют надежным организациям, пусть даже проигрывающим в доходности.
Критерии отбора будут такими же, плюс нужно обратить внимание на следующие факторы:
- Рейтинг надежности не ниже ruAAA по данным экспертных агентств, со стабильным прогнозом.
- Срок действия фонда. Если он работает с 2000-х годов, значит надежен и стабилен, ему можно полностью доверять.
- Объем собственных средств организации.
Рейтинговые агентства формируют рейтинги на основании итогов аудитов, прозрачности управления фондом, размеров доходов и расходов, инвестиционной стратегии.
Самыми надежными негосударственными пенсионными фондами на сегодняшний день являются:
- АО НПФ Сбербанка
- АО НПФ «Пенсионные решения»
- АО «Национальный НПФ»
- АО НПФ «Открытие»
- АО НПФ «Сургутнефтегаз»
- АО НПФ ВТБ ПЕНСИОННЫЙ ФОНД и т. д.
Как еще можно копить на дополнительную пенсию
Открыть вклад в банке и пополнять его. Делать взносы вы сможете по своему усмотрению. Максимальный срок вклада 3 года, поэтому вам придется контролировать и своевременно продлевать его. Доходность вложений до 8% годовых. Вклады на сумму до 1,4 млн руб. застрахованы в АСВ.
Заключить договор накопительного страхования жизни. Договор может быть заключен сроком до 20 лет. Взносы будут обязательными. Инвестиционный доход может быть до 5–9% годовых. Можно застраховать отдельные риски, но система обязательно страхования в АСВ отсутствует, поэтому риск достаточно высокий.
Вложиться в недвижимость. Можно купить квартиру и сдавать ее в аренду, обеспечив себе постоянный пассивный доход. Плюсы и минусы такого варианта не однозначны. Они зависят от того, где будет располагаться недвижимость, какой срок окупаемости сделки. Кроме того, могут возникнуть проблемы с жильцами, дополнительные расходы на ремонт квартиры и т. д.
Что будет, если я не доживу до пенсии
Правила наследования добровольных отчислений на дополнительную пенсию определяются в договоре между вкладчиком и Фондом. Иногда по наследству можно передать накопления, только если пенсию еще не начали выплачивать. В других случаях наследники могут получить не всю сумму счета, а определенную часть сбережений. Внимательно изучите условия заранее.
При составлении договора вкладчик указывает список наследников, при его отсутствии деньги получат ближайшие родственники.
Можно ли сменить НПФ
Вы можете менять фонд сколько угодно раз. Например, если другой НПФ показывает более высокую доходность. Фонды фиксируют доход раз в 5 лет с момента заключения договора с вкладчиком. В момент фиксации у клиента не может быть сумма ниже той, которую он вложил на начало периода, с учетом всех дополнительных взносов даже, если результатом деятельности организации стал убыток за отчетный период. Поэтому перед сменой фонда необходимо оценить возможные риски и последствия.
Если пятилетний период еще не закончился, но вы приняли решение о смене фонда, по условиям договора вы можете потерять инвестиционный доход.
Деньги из ПФР в НПФ можно переводить 1 раз в год, обратно, 1 раз в 5 лет. Кроме того, в рамках ПФР можно перекладывать накопления из одной управляющей компании в другую или менять инвестиционные портфели.
Как сменить фонд
Чтобы сменить НПФ, нужно сделать следующее:
- Сравнить НПФ и выбрать подходящий вариант.
- На сайте фона узнать, какими способами можно подать заявление. Это может быть представительство организации, через представителя, через компанию-партнера. Если вы хотите перейти в ПФР, заявление можно подать через МФЦ. Для пользователей, которые имеют идентифицированную учетную запись и квалифицированную электронно-цифровую подпись на портале Госуслуг, есть возможность подачи заявления в личном кабинете онлайн.
- Составить заявление по форме и отправить выбранным способом.
- Заключить договор с НПФ.
- До 1 декабря этого же года направить в Пенсионный Фонд РФ заявление о переводе накоплений (имеющихся и будущих) в выбранный НПФ. Часто обязанность по направлению такого заявления берет на себя сам фонд, будущий клиент только подписывает подготовленный документ при оформлении отношений с фондом.
FAQ
Стоит ли переводить накопления в НПФ?
Это каждый человек определяет для себя индивидуально. То, что прожить на государственную пенсию сложно – это факт. Надо иметь дополнительный источник дохода, который поможет финансово в старости. Можно воспользоваться и другими предложенными нами способами. Однако размещение средств в НПФ имеет достаточно хорошие плюсы. Самое главное ваши деньги останутся в целости и сохранности. Большую роль играет выбор фонда, т. к. доходность инвестиций имеет широкий диапазон в зависимости от организации.
В чем разница между управляющей компанией и негосударственным пенсионным фондом?
Если пенсионные накопления находятся в доверительном управлении управляющей компании (УК) или государственной управляющей компании (ГУК), то назначение и выплату накопительной пенсии, учет средств пенсионных накоплений и результатов их инвестирования управляющими компаниями осуществляет ПФР. В этом случае гражданин может выбрать УК самостоятельно.
Если пенсионные накопления находятся в НПФ, то инвестирование и учет пенсионных накоплений, а также назначение и выплату накопительной пенсии осуществляет выбранный гражданином фонд. Он же и выбирает УК, через которые будут инвестированы денежные средства.
Как после выхода на пенсию получить деньги из НПФ?
Вы можете воспользоваться любым из трех вариантов:
- Получать пожизненную пенсию. Вы будете до конца жизни получать социальную пенсию из ПФР и накопительную через НПФ. Способ доступен для всех вкладчиков, без ограничения.
- Получить деньги единовременно. Одной суммой деньги допускается получать в установленных случаях, например, если накопительная часть получается очень маленькой — не больше 5% от общего размера пенсии.
- Получать срочную пенсию. Выплаты будут производится в установленный срок. Срок таких выплат должен быть не менее 10 лет. Этот вариант доступен для вкладчиков, которые делали добровольные взносы на свой индивидуальный счет, в частности перечислили на него материнский капитал, или за них дополнительные взносы делали работодатели.
Что делать вкладчику, если у НПФ, где он формировал свою накопительную пенсию, аннулирована лицензия?
Нужно подождать, в течение 3-х месяцев с даты отзыва лицензии, средства пенсионных накоплений будут переведены Агентством в ПФР. Дополнительно никаких действий совершать не потребуется.
Вывод
- Граждане, формирующие пенсионные накопления, имеют право выбрать себе страховщика по обязательному пенсионному страхованию: Пенсионный фонд России (ПФР) или негосударственный пенсионный фонд (НПФ).
- По умолчанию страховщиком является ПФР.
- Что стать клиентом НПФ, нужно подать соответствующее заявление.
- Все НПФ – имеют лицензии на право осуществления деятельность, находятся под контролем ЦБ РФ.
- Выбирать фонд нужно по следующим критериям: доходность, срок функционирования, рейтинг надежности, величина собственных средств организации.
- Есть и альтернативные способы накопления средств на старость.