


 Регистрация бизнеса
 Расчетно-кассовое обслуживание
 Кредиты для бизнеса
 Банковские гарантии
 Лизинг
 Эквайринг
 ВЭД


Решение проблем с долгами — законно и безопасно

Как погасить кредитную карту Т-Банка
Кредитная карта Т-Банка — карта с льготным периодом на покупки без процентов. Льготный период по карте “Платинум” составляет 55 дней и не распространяется на снятие наличных и переводы сверх лимита. В статье рассказали, из чего складывается долг по кредитке, как погасить его без процентов и с помощью каких способом можно ускорить погашение.
Как устроена задолженность по кредитке
Пользователь может совершать покупки с кредитной карты в магазинах или через онлайн-площадки. Далее задолженность необходимо покрыть в течение беспроцентного периода. Если не успеть оплатить задолженность вовремя, банк начислит проценты.
В задолженность по кредитной карте, кроме покупок в магазинах, может входить:
- Денежные переводы.
- Снятие наличных.
- Стоимость обслуживания.
- Комиссия и проценты за другие операции.
- Штрафы за невнесение минимального платежа.
Чтобы узнать подробнее, что вошло в плату по кредитной карте Т-Банка, выберите необходимую операцию в истории и нажмите на “Документы”.

Оформим банкротство в рамках закона

Где посмотреть задолженность
Задолженность по кредитной карте отображается в личном кабинете Т-Банка. Для этого перейдите на “Главную”, нажмите на счет кредитной карты, далее “Детали счета” – “Задолженность”. Здесь же можно увидеть, из чего именно она складывается:
Как погасить кредитную карту без процентов
Чтобы погасить кредитную карту без процентов, необходимо своевременно внести платеж в рамках беспроцентного периода. Льготный период кредитной карты Т-Банка составляет до 55 дней для стандартной карты “Платинум”. Погашение задолженности производится в личном кабинете в мобильном приложении или на сайте банка. Также вы можете внести деньги через банкомат или переводом на кредитную карту с другого банка.
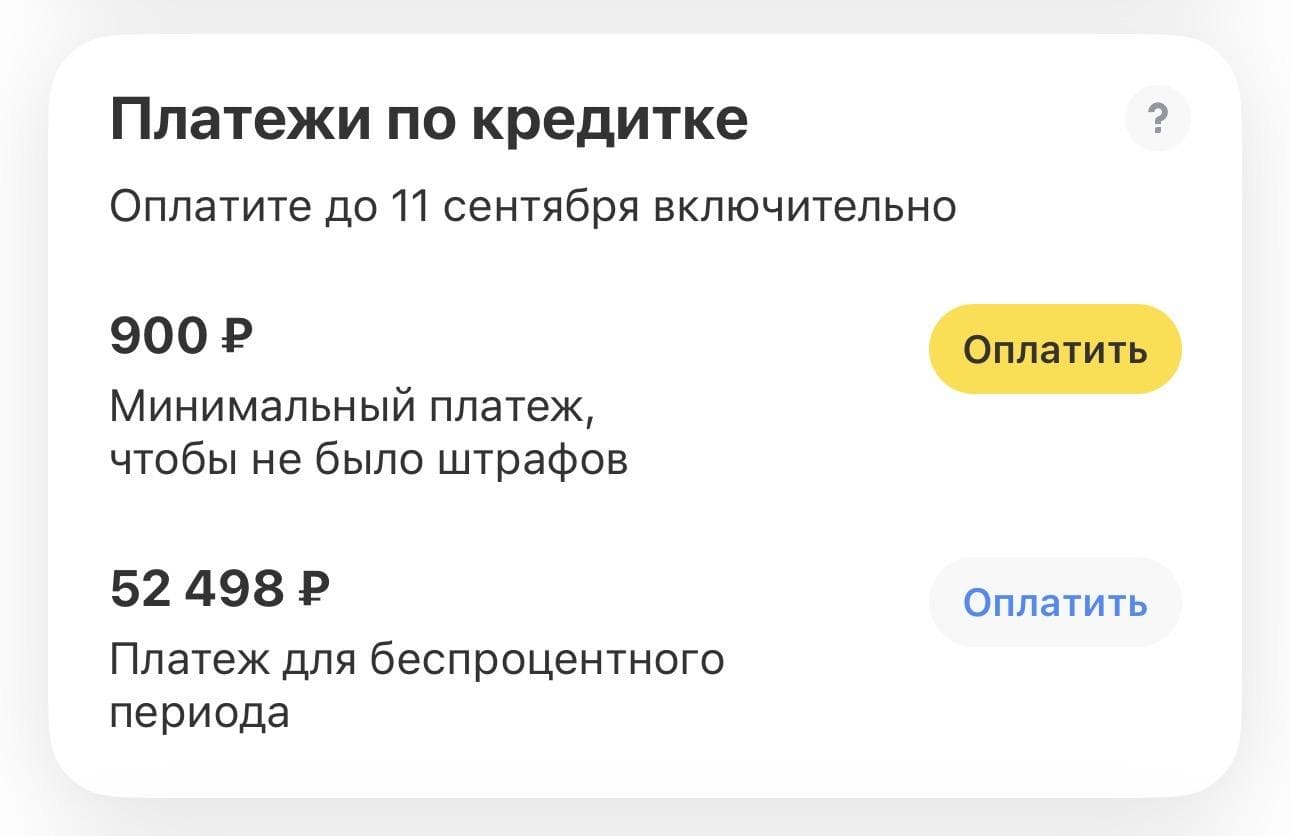
В разделе “Платежи по кредитке” вы увидите несколько видов платежей:
- Минимальный платеж. При внесении этой суммы Т-Банк не начислит штраф в размере 20% годовых. Если вносить сумму больше, чем размер минимального платежа, сумма долга будет сокращаться. Также вы заплатите меньше процентов, чем могли бы.
- Минимальный платеж с рассрочкой. Актуально для тех, у кого есть действующие рассрочки. Если не оплатить платеж по рассрочке, будет назначен штраф. Часть рассрочки, которую вы не успели погасить, станет обычным долгом. На него также будет начислен процент по тарифу кредитки.
- Платеж для беспроцентного периода. Если хотите избежать любых процентов, необходимо внести указанную здесь сумму до конца беспроцентного периода. Дата здесь также будет прописана. Если не успеть сделать это, банк начислит проценты по тарифу. Сумма процентов будет указана в следующей выписке.
Как не платить проценты по кредитке
Кроме того, что нужно погашать долг до окончания беспроцентного периода, проценты могут начисляться в следующих случаях:
- При снятии наличных средств в банкомате. В таком случае Т-Банк удержит комиссию до 4,9% от суммы + 490 руб., если это прописано в вашем тарифе. Если вам срочно нужны наличные, лучше перевести средства с кредитки на дебетовую карту (в рамках лимита) и снять деньги с нее.
- При денежных переводах с кредитной карты. Без комиссии можно переводить до 50 тыс. руб. без подписки или до 100 тыс. руб. с подпиской “Про” в рамках одного кредитного периода. При превышении лимита банк удержит до 7,9% от суммы и еще до 590 руб. Размер комиссии обычно прописывается до того, как совершить перевод.
Способы ускорить погашение долга
Для более скорого погашения нынешнего долга вы можете:
- Вносить сумму больше, чем минимальный платеж. Минимальный платеж, как правило, составляет 10% от общей суммы. Если вносить только его, долг будет сохраняться в течение долгого времени, а вместе с ним будут копиться проценты.
- Пополняйте кредитку несколько раз за месяц. Этот способ подойдет, если вы получаете зарплату по частям (например, два раза в месяц) или у вас есть несколько источников дохода. Откладывать понемногу с каждой выплаты гораздо проще, чем копить и вносить сразу крупную сумму.
- Подключите автопополнение. Это может быть особенно удобно, если у вас несколько кредитных карт, вы можете забыть пополнить одну из них вовремя.
- Перестать использовать карту для повседневных трат. Можете попробовать скрыть карту в приложении и отвязать ее от сервисов, если, например, привязывали ее ранее. В крайнем случае планируйте траты с нее заранее и старайтесь совершать их в первой половине месяца.
- Отключите платные сервисы банка. Например, СМС-уведомления и страховки. В моменте сумма может показаться небольшой, однако при многолетнем использовании позволяет неплохо сэкономить.
- Запросите снижение лимита. Вы можете обратиться в поддержку Т-Банка с просьбой уменьшить лимит по кредитной карте.
Это поможет избежать новых долгов в будущем.

Бесплатная консультация юриста

55 или 120 дней: почему источники называют разные сроки льготного периода
55 дней — это льготный период по выписке. Он начинается сразу после поступления выписки за прошлый период. Например, банк направил вам счет на оплату задолженности 18 августа, и с этого числа начинается следующий период. Он состоит из следующих частей:
- Расчетный период. В течение 30 дней вы можете совершать покупки с кредитной карты.
- Выписка за расчетный период. Банк присылает выписку с расходами и фиксирует задолженность по карте на конец расчетного периода. Далее у вас есть 25 дней, чтобы внести платеж.
В течение этих 25 дней вы также можете продолжать пользоваться картой, однако этот долг будет зафиксирован уже в следующей выписке.
Льготный период до 120 дней “С первой покупки” начинается в день первой покупки и гасится целиком, когда период заканчивается. Он встречается при покупках на крупную сумму.
Подобрать кредитную карту с выгодными условиями можно на Сравни.
Когда обычные способы погашения не помогают
Если долг по кредитной карте стал слишком большим и обычные советы не помогают, можно задуматься о более глобальных вариантах:
- Кредитные каникулы. Уместно, если за последнее время доход значительно снизился, и у вас пропала возможность исполнять долговые обязательства. По закону, кредитные каникулы могут длиться до 6 месяцев.
- Реструктуризация. Если возникли трудности с закрытием долга, свяжитесь с банком и спросите, на каких условиях возможна реструктуризация.
- Рефинансирование. Данная процедура представляет собой оформление нового, но более дешевого кредита для покрытия действующего.
Еще более радикальная мера — это банкротство. При банкротстве списываются долги, в том числе по кредитным картам. Ознакомиться с условиями банкротства в вашем городе можно на Сравни.
Таблица сценариев: какой способ погашения выбрать
|
Способ погашения |
Кому подходит |
Ограничения |
|
Полная оплата в льготный период |
Есть вся сумма долга |
Нужно успеть до конца грейс-периода конкретной карты |
|
Минимальный платеж |
Нет полной суммы прямо сейчас |
Долг снижается медленно, проценты продолжают начисляться |
|
Перевод баланса из другого банка |
Есть долг в другом банке, платить выгоднее через Т-Банк |
До 120 или 180 дней без процентов, затем начисление по тарифу |
|
Рефинансирование в другом банке |
Хорошая кредитная история и стабильный доход |
Одобряют не всем, выгода — если ставка ниже минимум на 2 пункта |
|
Кредитные каникулы |
Официально подтвержденное снижение дохода более чем на 30% |
Доступны, если лимит карты не выше 150 000 рублей |
|
Снижение лимита или блокировка карты |
Сложно контролировать траты по нескольким картам |
Долг все равно нужно погасить полностью |
Кредитные каникулы по кредитной карте
Кредитные каникулы могут быть предоставлены гражданину по закону в случае, если его доход сократился на более чем 30% или он пострадал от ЧС. Отсрочить платежи можно на срок до 6 месяцев. Во время каникул банк не может начислять штрафы и портить кредитную историю, однако и пользоваться кредитной картой в это время не получится.
Таким образом, для одобрения кредитных каникул необходимо соответствовать следующим критериям:
- Снижение дохода на более чем 30% по сравнению с прошлым годом или попадание в ЧС.
- Объем долга менее 150 тыс. руб.
Оформим банкротство в рамках закона
Как оформить кредитные каникулы
Для оформления кредитных каникул необходимо подготовить следующее:
- Подготовить документы, подтверждающие снижение доходов (например, справка 2-НДФЛ) или жизненные обстоятельства.
- Подать заявление в банк. Сейчас это можно сделать онлайн в мобильном приложении или на сайте, или обратиться лично в офис. В заявлении укажите, на какой срок вы хотели бы оформить каникулы.
- Дождитесь ответа от банка. Как правило, на это требуется до пяти рабочих дней.
FAQ
Как погасить кредитную карту Тинькофф без процентов?
Нужно внести полную сумму задолженности до конца льготного периода — по карте “Платинум” это 55 дней. Если успеть уложиться в этот срок, банк не начислит проценты за покупки, совершенные по карте.
Сколько составляет минимальный платеж по кредитке?
Минимальный платеж по карте “Платинум” составляет 6% от суммы долга, но не менее 600 рублей. Его размер меняется каждый расчетный период в зависимости от текущей задолженности.
Чем перевод баланса отличается от обычного рефинансирования?
Перевод баланса — услуга самого Т-Банка: банк переносит ваш долг из другого банка и дает до 120 или 180 дней без процентов. Обычное рефинансирование — это новый кредит в стороннем банке, который одобряют не всем и не всегда на более выгодных условиях.
Что будет, если снять наличные с кредитной карты?
Банк спишет комиссию до 4,9% от суммы снятия плюс до 490 рублей, и на эту сумму сразу начнут начисляться проценты — льготный период на такие операции не действует. Чем быстрее погасить эту часть долга, тем меньше процентов начислят.
Кому подходят кредитные каникулы по кредитной карте?
Тем, у кого официальный доход снизился более чем на 30% за два месяца по сравнению со средним доходом за 12 месяцев, согласно закону №106-ФЗ. Каникулы доступны только по картам с лимитом не выше 150 000 рублей и предоставляются на срок до 6 месяцев.
Что делать, если денег на погашение кредитки совсем нет?
Сначала стоит написать в банк и попросить кредитные каникулы или рассмотреть рефинансирование в другом банке.
Вывод
- Льготный период по карте “Платинум” составляет 55 дней и не распространяется на снятие наличных и переводы сверх лимита.
- Задолженность по кредитной карте отображается в личном кабинете Т-Банка.
- Чтобы погасить кредитную карту без процентов, необходимо своевременно внести платеж в рамках беспроцентного периода. Это можно сделать с дебетовой карты Т-Банка через приложение, через перевод с карты другого банка и наличными через банкомат.