


 Регистрация бизнеса
 Расчетно-кассовое обслуживание
 Кредиты для бизнеса
 Банковские гарантии
 Лизинг
 Эквайринг
 ВЭД


Решение проблем с долгами — законно и безопасно

Соглашение о погашении задолженности: как составить
Соглашение о погашении задолженности – это документ, фиксирующий сумму и график погашения долга. Его подписание прерывает срок исковой давности по статье 203 ГК РФ и может служить признанием долга в суде. При нарушении графика платежей кредитор получает право требовать единовременного погашения всей оставшейся суммы.
Устали от долгов?
Успейте бесплатно узнать как
Что такое соглашение о погашении задолженности
Соглашение о погашении задолженности представляет собой договоренность двух сторон (кредитора и должника), которая фиксирует, как именно будет гаситься долг. То есть в какие сроки (в рассрочку, с отсрочкой и т.д.) и каким способом (деньги или другое имущество).
Еще одной важной функцией документа является признание сторонами суммы долга с указанием обстоятельств возникновения финансовых обязательств. Нередко соглашение фактически выступает графиком погашения задолженности. Главным условием его составления и подписания становится согласие обеих сторон.

Оформим банкротство в рамках закона

Обязательные условия соглашения
Единого шаблона или бланка соглашения о погашении задолженности не существует. Поэтому при составлении руководствуются стандартными требованиями к подобной документации. Чтобы соглашение получило полноценную юридическую силу рекомендуется внести в документ такие условия:
- Основание для возникновения задолженности.
- Указание точной суммы долга на момент подписания (включая детализацию, то есть разделение на основной долг, проценты, пени и штрафы).
- Схема исполнения обязательств: разовым платежом или в рассрочку. Во втором случае оформляется график выплат с указанием даты каждой и окончательным сроком полного закрытия задолженности.
- Очередность исполнения обязательств. В данном случае речь идет о том, какая именно часть долга гасится конкретным платежом (например, сначала пени, затем штрафы, после них проценты и в завершении основной долг).
- При наличии – проценты и штрафные санкции на время рассрочки. Важно указать, будет ли происходит их начисление до полного закрытия долга.
- Обеспечение исполнения финансовых обязательств должника. Типовые варианты: залог, поручительство или гарантия (банковская или независимая). Обычно предусматривается для проблемных должников с недобросовестной репутацией.
- Акселерация (утрата прав на рассрочку). Представляет собой право кредитора требовать немедленного погашения всей суммы долга при нарушении графика платежей или других условий соглашения.
- Другие обязанности и ответственность сторон (и кредитора, и должника).
Приведенный перечень не является исчерпывающим. В тоже время далеко не каждое соглашение о погашении задолженности содержит все его пункты.
Соглашение как признание долга: что говорит суд
Судебная практика однозначно свидетельствует о том, что соглашение выступает признанием долга. Ключевым условием для этого выступает правильное составление документа. Суд не станет признавать соглашение доказательством существования задолженности в следующих случаях:
- в нем отсутствует сумма долга;
- документ подписан только кредитором;
- в соглашении нет четкого указания на признание долга должником;
- одна из сторон представит в суд доказательства подписания документа под давлением или угрозами.
Отдельно стоит выделить еще три ситуации, когда соглашение не станет признанием долга:
- в нем указана только часть суммы (именно она фиксируется), но не вся задолженность (по мнению кредитора);
- документ адресован третьему лицу (то есть подписан не кредитором);
- соглашение подписано после истечения срока исковой давности (ходатайство должника может привести к признанию документа недействительным).
Что будет при нарушении графика платежей
Обычно последствия несоблюдения достигнутых договоренность (включая однодневную просрочку) прописываются в самом соглашении (условие акселерации). Но даже без их указания в документе для должника могут наступить следующие негативные последствия:
- начисление штрафных санкций и пеней (продолжение или возобновление);
- требование кредитора вернуть всю сумму и расторжение соглашения (потеря права на рассрочку);
- испорченная кредитная история;
- обращение кредитора в суд с иском о принудительном взыскании долга (наличие соглашение очень упрощает последующий процесс и практически всегда завершается исполнительным производством, которое ведет судебный пристав).

Бесплатная консультация юриста

Как соглашение о долге за ЖКУ влияет на субсидии
Важным условием предоставления субсидий (ч 5 ст. 159 ЖК РФ) выступает отсутствие задолженности по ЖКУ или заключение с поставщиком услуг соглашения о погашении долга. То есть при наличии неисполненных перед ТСЖ, УК или ресурсоснабжающей организацией обязательств подписание документа становится обязательным требованием к должнику для получения государственной поддержки.
Поэтому при возникновении долга за коммуналку не стоит прятаться от кредиторов. Напротив, необходимо выйти на связь и постараться как можно быстрее договориться. Субсидия из бюджета поможет восстановить платежеспособность и погасить все задолженности.
Когда одного соглашения недостаточно
- Соглашение подписал сотрудник компании-кредитора без доверенности на юридически значимые решения. В этом случае велика вероятность, что суд не признает документ доказательством долга.
- Сумма долга крупная, а должник — юридическое лицо на грани банкротства. Лучшей защитой интересов кредитора становится не обычное соглашение, а включение финансовых требований в реестр кредиторов при банкротстве.
- Должник — гражданин с несколькими крупными долгами одновременно. Подписание отдельных соглашений по каждому долгу не позволяет решить финансовые проблемы системно.
- В соглашении не указаны основание возникновения долга и период задолженности. В подобной ситуации суд наверняка не свяжет документ с конкретным финансовым обязательством.
- Платёж по графику пропущен, а письменного уведомления кредитору не направлено. При таких исходных данных соглашение прекращает действие, причем у должника нет права на объяснение причин.
Таблица сценариев: какое соглашение составить в вашей ситуации
|
Ситуация должника |
Что нужно включить в соглашение? |
Зачем необходимы такие сведения? |
|
Долг по договору между организациями |
Сумма долга, основания его возникновения, график выплат |
Четкая привязка нового документа к конкретному финансовому обязательству |
|
Долг гражданина по услугам ЖКХ |
Сумма долга, график платежей, ссылка на ст. 159 ЖК РФ |
Сохранение права на меры социальной поддержки по оплате коммуналки |
|
Долг по решению суда |
Номер дела и реквизиты судебного решения, график выплат, условие взыскания всей суммы в случае просрочки |
Фиксация порядка исполнения уже присужденного долга |
|
Долг по расписке между физлицами |
Сумма, график выплат, реквизиты паспорта обеих сторон, условие отказа от санкций при выполнении графика |
Защита обеих сторон сделки без обращения к юристам |
|
Получение наследником свидетельства о наследстве раньше срока |
Соглашение с кредитором о порядке погашения долга наследодателя |
Основание для выдачи нотариусом свидетельства до завершения расчетов |
|
Приближение истечения срока исковой давности |
Обнуление накопленного срока признанием долга (внимательная проверка формулировок) |
Потенциальный вред от необдуманно подписанного соглашения |
|
Долгов несколько и они увеличиваются без возможности погашения |
Системное решение проблемы одновременно со всеми кредиторами |
Легальное списание долгов через личное банкротство (рассмотрение условий на sravni.ru) |
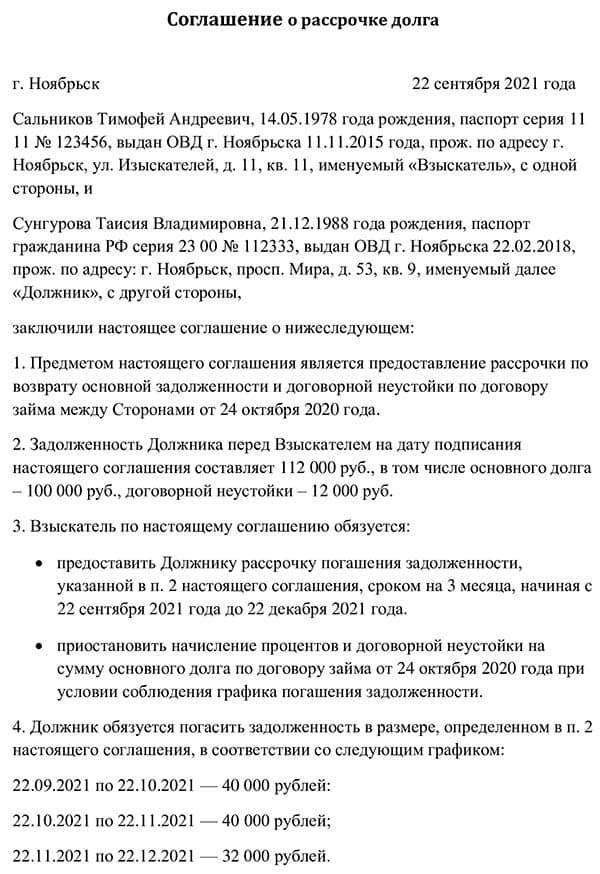
Образец соглашения о рассрочке
Нередко соглашение о погашении задолженности называют соглашением о рассрочке. Образец документа выглядит следующим образом (для экономии места в документе отсутствуют подписи сторон с датой подписания).
Оформим банкротство в рамках закона
Частые вопросы о соглашении по долгу (FAQ)
Что должно быть в соглашении о погашении задолженности?
Обязательно указывают сумму долга, основание его возникновения, график платежей с датами и суммами, а также последствия нарушения графика. Без привязки к конкретному обязательству суд может не признать документ доказательством долга.
Прерывает ли соглашение срок исковой давности?
Да, подписание соглашения о погашении задолженности прерывает срок исковой давности по статье 203 ГК РФ. После подписания срок начинает течь заново с момента подписания.
Чем соглашение о рассрочке отличается от простого признания долга?
Признание долга — это любое действие, которое показывает согласие должника с обязательством, включая устную просьбу об отсрочке. Соглашение о рассрочке — письменный документ с конкретным графиком платежей, который одновременно служит и признанием долга, и планом его погашения.
Что будет, если пропустить платёж по графику?
Если пропустить платёж без письменного уведомления кредитора, соглашение обычно прекращает действие. Кредитор получает право требовать погашения всей оставшейся суммы долга, причем разовым платежом.
Кому обязательно нужно указывать статью 159 ЖК РФ в соглашении о долге за ЖКУ?
Тем, кто хочет сохранить право на субсидии и другие меры социальной поддержки по оплате жилищно-коммунальных услуг. Наличие подписанного соглашения о погашении задолженности — одно из условий для получения таких льгот, которые доступны даже при непогашенном долге.
Как правильно подписать соглашение о погашении задолженности?
Со стороны компании-кредитора документ должен подписать сотрудник с полномочиями на юридически значимые решения — директор или представитель по доверенности. Со стороны должника – сам он или его уполномоченный представитель.
Соглашение о погашении задолженности защищает обе стороны при выполнении нескольких условий: четкое прописывание суммы, основания долга, график платежей и подписание уполномоченными лицами. Но такой документ частично решает вопрос только с одним конкретным кредитором (частично – потому что нужно еще его выполнить). Если долгов несколько и общая сумма непосильна для регулярных платежей по всем графикам, стоит рассмотреть возможность личного банкротства. Условия реализации процедуры можно изучить и подобрать на витрине sravni.ru.